¿Cómo saber si me concederán una hipoteca en 2026?
Cómo saber si te concederán una hipoteca en 2026: revisa ingresos, deudas, ahorros, CIRBE y tasación antes de solicitar financiación al banco.
¿Cómo saber si me concederán una hipoteca 2026? Podemos hacer una estimación razonable revisando ingresos, gastos, deudas, ahorro disponible y el importe que necesitamos financiar. La decisión final pertenece al banco y depende de su política de riesgos, por lo que ningún cálculo previo garantiza la aprobación.
La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, obliga a la entidad a evaluar en profundidad nuestra solvencia antes de conceder un préstamo inmobiliario. El análisis debe considerar empleo, ingresos presentes y previsibles, activos, ahorro, gastos fijos y compromisos ya asumidos, además de la información crediticia disponible.
¿Cómo saber si me concederán una hipoteca 2026? Señales que revisa el banco
Podemos anticipar buena parte del análisis si reunimos la misma información que estudiará la entidad. El Banco de España explica que el banco revisa capacidad de pago, ingresos presentes y previsibles, activos, gastos y compromisos, y consulta la CIRBE y registros de impagos antes de decidir.
- Ingresos estables, demostrables y suficientes para la cuota prevista.
- Nivel de endeudamiento total después de sumar préstamos, tarjetas y otras cuotas.
- Ahorro disponible para cubrir la parte no financiada y los gastos de compraventa.
- Valor y características del inmueble que servirá como garantía.
No existe un test público que obligue a todos los bancos a aprobar una operación cuando cumplimos determinados porcentajes. El propio Banco de España recuerda que las entidades son libres de aceptar o rechazar solicitudes conforme a sus criterios de riesgo.
Por eso conviene hablar de viabilidad orientativa, no de aprobación segura. Dos personas con ingresos similares pueden recibir decisiones distintas si cambian la estabilidad laboral, las deudas, el plazo, el importe solicitado, la vivienda o la política interna de la entidad.
- ¿Puedes justificar tus ingresos y su estabilidad?
- ¿Cuánto suman todas tus cuotas mensuales, incluida la futura hipoteca?
- ¿Qué ahorro te queda después de la entrada y los gastos de compra?
- ¿Qué riesgos aparecen en tu CIRBE?
- ¿El importe solicitado encaja con el valor de la vivienda?
- ¿Tienes margen si suben tus gastos o bajan tus ingresos?
Calcula tu esfuerzo total y la financiación solicitada
Introduce tus datos para obtener dos referencias básicas que suelen aparecer en el análisis hipotecario: qué porcentaje de tus ingresos netos se destinaría a todas las deudas y qué relación existe entre el préstamo solicitado y el valor de tasación.
La calculadora no predice si el banco aprobará la hipoteca. Solo ordena los datos para ayudarte a detectar qué parte de la operación conviene revisar antes de presentar la solicitud.
Introduce ingresos y cuotas para calcularlo.
Introduce préstamo y valor del inmueble para calcularlo.
Calcula tu capacidad de pago antes de pedir la hipoteca
La primera comprobación es cuánto margen deja nuestro presupuesto mensual después de pagar todas las deudas. El Banco de España define la capacidad de endeudamiento como la parte de los ingresos netos que puede destinarse a deudas sin comprometer el resto de obligaciones.
Como referencia de educación financiera, el Banco de España indica que el endeudamiento total no debería sobrepasar el 40 % de los ingresos netos mensuales. Ese porcentaje incluye la futura hipoteca y también otros préstamos, compras aplazadas o cuotas de tarjetas.
Cómo hacer una prueba rápida de esfuerzo
Podemos usar una fórmula orientativa antes de solicitar el estudio:
Esfuerzo total = cuotas mensuales de todas las deudas ÷ ingresos netos mensuales × 100.
Si ingresamos 2.500 euros netos y ya pagamos 250 euros de un préstamo, una futura cuota hipotecaria de 650 euros llevaría el esfuerzo total a 900 euros. En ese ejemplo, el porcentaje sería del 36 %, una referencia útil para comparar escenarios, no una promesa de concesión.
La entidad hará su propio cálculo y puede aplicar criterios más conservadores. También valorará si los ingresos son previsibles durante la vida del préstamo y, cuando proceda, qué ocurrirá al llegar la jubilación, tal como exige el artículo 11 de la Ley 5/2019.
Qué deudas debemos incluir
Debemos contar cualquier compromiso periódico que reduzca de forma real nuestra capacidad de pago.
Esto incluye préstamos personales, financiación de vehículos, compras aplazadas, tarjetas con saldo financiado y otras obligaciones que la entidad pueda identificar en la documentación o en la CIRBE.
Antes de solicitar financiación puede ser útil pedir gratuitamente nuestro informe de riesgos en la sede electrónica del Banco de España. Así comprobamos qué préstamos, créditos, avales y riesgos figuran a nuestro nombre y podemos detectar posibles errores antes del estudio bancario.
Ahorros, entrada y porcentaje de financiación
Tener capacidad para pagar la cuota no basta si necesitamos financiar una parte demasiado alta de la compra. El banco también compara el capital solicitado con el precio de adquisición, nuestro ahorro disponible y el valor del inmueble que sirve de garantía.
El Banco de España señala que las entidades no suelen conceder más del 80 % del valor de tasación de la vivienda. Es una referencia habitual, pero no significa que exista un derecho a obtener ese porcentaje ni que todos los bancos calculen el importe final de la misma manera.
Por eso debemos separar dos preguntas: cuánto podemos devolver cada mes y cuánto capital estamos pidiendo. Una operación puede encajar por cuota y fallar por falta de ahorro, o disponer de una entrada elevada y no superar el análisis de solvencia.
Para preparar el presupuesto completo conviene revisar también los gastos de compra de vivienda. Los impuestos y costes de adquisición dependen del tipo de vivienda, la comunidad autónoma y las circunstancias concretas, por lo que no debemos aplicar un porcentaje fijo a todos los casos.
¿Y si necesitamos más financiación?
En 2026 existen vías que pueden modificar el porcentaje de financiación en determinados perfiles, pero no eliminan el análisis de solvencia. La línea estatal de avales para primera vivienda de jóvenes y familias con menores a cargo fue prorrogada hasta el 31 de diciembre de 2027 mediante una adenda publicada en el BOE el 2 de julio de 2026.
Esa línea tiene requisitos propios y la entidad financiera sigue decidiendo la concesión conforme a sus procedimientos. Si creemos que podemos encajar, debemos consultar las condiciones oficiales vigentes y confirmar con una entidad adherida cómo se aplica al caso concreto.
CIRBE, historial crediticio y otras deudas
La CIRBE es una base de datos del Banco de España que recoge préstamos, créditos, avales y garantías declarados por las entidades. No es un registro de morosos, aunque permite al banco conocer nuestro nivel de riesgo financiero cuando solicitamos una nueva operación.
La Ley 5/2019 obliga al prestamista a consultar el historial crediticio mediante la Central de Información de Riesgos del Banco de España y alguna entidad privada de información crediticia. El objetivo es comprobar si existen obligaciones que puedan afectar a la capacidad de devolución.
Qué conviene revisar antes de solicitar el estudio
Podemos pedir nuestro informe CIRBE y compararlo con las deudas que realmente mantenemos. Si aparece información incorrecta, conviene iniciar su revisión antes de que el banco complete el análisis.
También debemos evitar ocultar obligaciones o presentar ingresos que no podamos justificar. La evaluación debe apoyarse en información suficiente y comprobable, y la entidad puede pedir documentación adicional si necesita verificar un dato relevante.
Tener una deuda no implica por sí mismo que la hipoteca vaya a ser rechazada. Lo que importa es cómo afecta esa deuda al esfuerzo total, a la liquidez disponible y al riesgo que la entidad atribuye a la operación.
Ingresos y estabilidad: qué mira el banco
El banco no analiza solo cuánto cobramos este mes, sino la probabilidad de mantener ingresos suficientes durante el préstamo. La Ley 5/2019 menciona expresamente la situación de empleo, los ingresos presentes y previsibles, los activos, el ahorro, los gastos fijos y los compromisos asumidos.
Para una persona asalariada, la entidad puede solicitar documentación que permita comprobar ingresos y trayectoria laboral.
Para una persona autónoma o con ingresos variables, el análisis suele necesitar más evidencia temporal porque el banco debe evaluar si la capacidad de pago puede mantenerse.
No existe en la ley un número universal de nóminas, años de antigüedad o ejercicios de actividad que garantice la aprobación. Esos requisitos concretos dependen de cada entidad y de la complejidad del perfil.
Qué documentación conviene tener preparada
Aunque cada banco puede pedir documentos distintos, debemos poder acreditar identidad, ingresos, empleo o actividad económica, ahorro y deudas. Si ya hemos elegido vivienda, también será necesario aportar documentación de la operación y del inmueble en las fases correspondientes.
Conviene ordenar la documentación antes de firmar compromisos difíciles de recuperar. Si vamos a entregar una señal, nuestra guía sobre el contrato de arras ayuda a identificar qué estamos pactando y por qué la financiación debe estar bien planificada.
La tasación: cuánto influye en que nos concedan la hipoteca
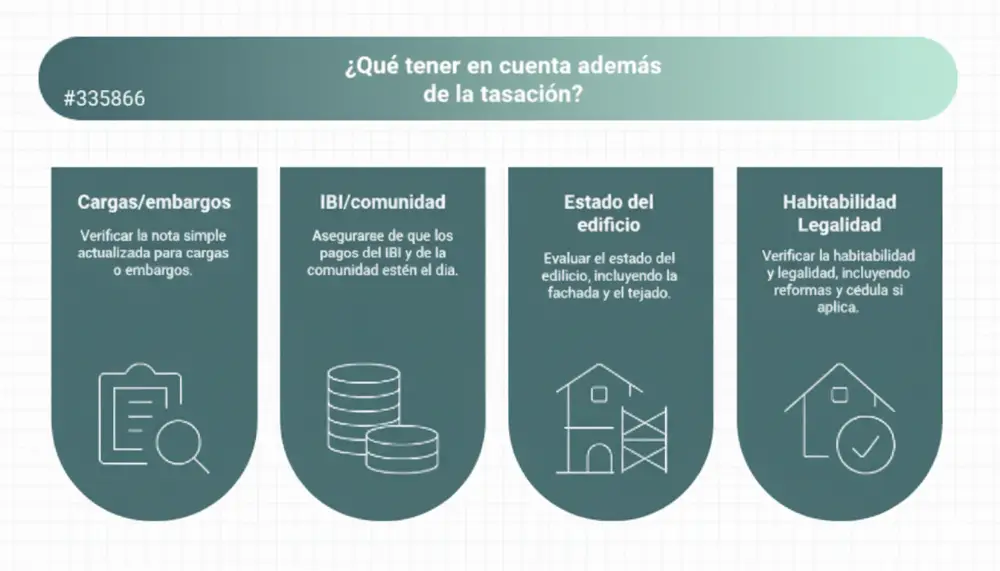
La tasación es necesaria para valorar la garantía inmobiliaria, pero no sustituye el estudio de solvencia. El artículo 13 de la Ley 5/2019 exige una tasación adecuada del inmueble antes de celebrar el préstamo hipotecario, mientras que el artículo 11 obliga a evaluar por separado la capacidad del cliente para pagar.
El Banco de España insiste en esta separación: el hecho de obtener una tasación no implica que el préstamo vaya a concederse. La decisión depende también de la capacidad de pago y de la política crediticia de la entidad.
Una tasación hipotecaria determina el valor del inmueble con la finalidad correspondiente y permite al banco analizar la garantía. Si queremos comprender mejor qué representa esa cifra, podemos consultar nuestra guía sobre valor de tasación.
Qué ocurre si la tasación sale baja
Una tasación inferior a la esperada puede reducir el importe que la entidad esté dispuesta a financiar y obligarnos a aportar más fondos propios. No significa automáticamente que la vivienda esté mal comprada ni que todas las entidades vayan a responder igual.
Antes de tomar decisiones conviene revisar el informe, el precio pactado y el capital solicitado. En nuestra guía sobre qué hacer si una tasación sale baja explicamos las opciones que pueden valorarse sin convertir una discrepancia de valor en una garantía de financiación.
El Banco de España considera buena práctica que la entidad retrase la tasación hasta haber realizado un primer análisis de capacidad de pago. Así se evita que el cliente asuma el coste del informe cuando ya existan indicios claros de que la operación no será viable.
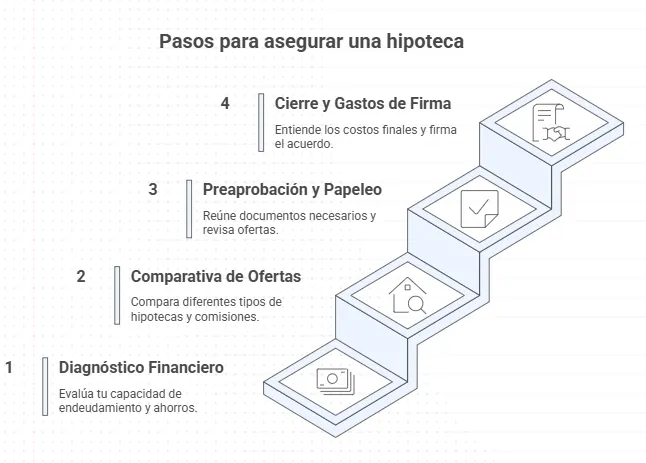
Cómo avanza una solicitud de hipoteca: de la revisión inicial a la FEIN
Esta secuencia resume qué conviene comprobar y en qué momento. Abre cada etapa para ver qué dato responde y a qué parte de la guía debes acudir.
1 Revisa ingresos, gastos y estabilidad
Antes de mirar la vivienda, comprueba cuánto ingresas, qué gastos fijos tienes y si esos ingresos pueden sostenerse.
2 Calcula todas tus deudas y consulta la CIRBE
La futura cuota no se analiza aislada. Hay que sumar préstamos, tarjetas y otros compromisos.
3 Comprueba ahorro y porcentaje de financiación
Una cuota asumible no basta si necesitas financiar una parte demasiado alta del precio o no conservas margen para los gastos de compra.
4 Obtén una primera viabilidad antes de pagar la tasación
Una primera revisión financiera ayuda a evitar pagar una tasación cuando ya existen señales claras de que la operación no encaja.
5 Tasación, estudio final y FEIN
La tasación determina el valor de la garantía; la FEIN aparece cuando la operación entra en la fase precontractual con condiciones personalizadas.
Del estudio de viabilidad a la FEIN: cuándo sabemos que avanza la operación
Antes de conceder el préstamo, la entidad realiza el estudio de viabilidad con la información financiera y la documentación aportada. Una preevaluación favorable es una señal útil, pero no equivale necesariamente a que todas las condiciones estén cerradas.
Cuando la operación resulta viable y se entra en la fase precontractual, la entidad debe entregar la Ficha Europea de Información Normalizada o FEIN. La Ley 5/2019 establece que esta información debe facilitarse con una antelación mínima de diez días naturales respecto al momento en que quedemos vinculados.
¿La FEIN significa que la hipoteca está concedida?
La FEIN contiene las condiciones personalizadas de la oferta y tiene carácter de oferta vinculante para la entidad durante el plazo indicado en el documento.
Es un hito mucho más sólido que una simulación comercial o una conversación verbal.
Aun así, debemos leer las condiciones, comprobar que coinciden con lo negociado y completar los trámites previos a la firma. La aprobación práctica de la operación no debe confundirse con disponer ya del dinero o haber firmado la escritura.
El Banco de España advierte además que no existe un plazo legal general para que el banco apruebe una solicitud. Si la entidad rechaza la operación, debe comunicarlo lo antes posible según criterios de buenas prácticas para no mantener falsas expectativas.
Checklist antes de pedir una hipoteca en 2026
Podemos reducir incertidumbre si revisamos nuestra situación antes de comprometernos con una vivienda. Esta lista no sustituye el scoring del banco, pero reúne los elementos que la normativa y el Banco de España sitúan en el centro del análisis.
| Comprobación | Qué revisar | Señal que debemos interpretar con prudencia |
|---|---|---|
| Capacidad de pago | Ingresos netos, gastos y todas las cuotas | El endeudamiento total debe dejar margen suficiente |
| Ahorro | Fondos propios y gastos de compra | Necesitar menos financiación reduce presión sobre la operación |
| CIRBE | Préstamos, créditos, avales y riesgos declarados | Debemos conocer y justificar las obligaciones vigentes |
| Ingresos | Estabilidad y documentación | El banco analiza presente y previsión durante la vida del préstamo |
| Tasación | Valor de la garantía | Afecta al importe financiable, pero no aprueba por sí sola la hipoteca |
| Documentación | Datos personales, financieros y del inmueble | La información debe ser completa y comprobable |
Si varios puntos quedan ajustados, es preferible reducir precio objetivo, aumentar ahorro o revisar deudas antes de asumir compromisos. También podemos solicitar estudios a más de una entidad, porque sus políticas de riesgo no son idénticas.
No debemos encargar la tasación demasiado pronto si todavía no existe una primera viabilidad financiera. Cuando el estudio está razonablemente avanzado, disponer de un informe vigente facilita negociar con distintas entidades sin confundir valor de garantía con aprobación crediticia.
Preguntas frecuentes sobre cómo saber si me concederán una hipoteca
¿Cómo saber si el banco me aprobará la hipoteca antes de tasar?
Podemos aproximarlo revisando ingresos, deudas, ahorro y cantidad solicitada, pero no podemos saberlo con certeza. El Banco de España recomienda que la entidad haga primero un análisis de capacidad de pago y posponga la tasación hasta que la operación tenga una viabilidad inicial razonable.
¿Qué porcentaje de mis ingresos puede ir a deudas?
El Banco de España indica como referencia de educación financiera que el endeudamiento total no debería superar el 40 % de los ingresos netos mensuales. Debemos incluir todas las cuotas, no solo la futura hipoteca, y recordar que cada banco puede aplicar límites internos más estrictos.
¿Tener una tasación alta garantiza que me concedan más hipoteca?
No. Una tasación alta mejora el valor de la garantía, pero la Ley 5/2019 prohíbe que la evaluación de solvencia se base predominantemente en ese valor y obliga a estudiar la capacidad de pago. El banco puede limitar o rechazar la financiación aunque la tasación sea suficiente.
¿Puedo pedir mi CIRBE antes de solicitar una hipoteca?
Sí. El Banco de España permite que cualquier persona solicite gratuitamente su propio informe de riesgos de la CIRBE por los canales habilitados. Revisarlo antes de pedir la hipoteca ayuda a conocer préstamos, créditos, avales y otros riesgos declarados y a detectar posibles errores.
¿Qué es una buena señal de que la hipoteca está realmente avanzada?
Recibir una FEIN con las condiciones personalizadas es una señal mucho más sólida que una simulación o una preaprobación verbal. La Ley 5/2019 regula su entrega en la fase precontractual y exige un periodo mínimo de antelación antes de quedar vinculados.
¿Qué mira primero el banco para conceder una hipoteca?
El análisis combina ingresos, estabilidad, deudas, gastos, ahorro, historial crediticio y características de la operación. No existe un único dato que determine por sí solo la aprobación.
¿Tener contrato indefinido garantiza que me concedan la hipoteca?
No. La estabilidad laboral puede ser favorable, pero el banco también estudia el nivel de deuda, el ahorro, el importe solicitado, los gastos y la capacidad de pago durante la vida del préstamo.
¿Cuánto ahorro conviene tener antes de pedir una hipoteca?
No existe una cifra universal válida para todos los casos. Debemos considerar la parte del precio que no financie la entidad y los gastos de compraventa. El porcentaje efectivo dependerá del precio, del valor de tasación, del perfil del solicitante y de las condiciones de la operación.
Glosario de términos
- CIRBE
- Central de Información de Riesgos del Banco de España, que recoge información sobre préstamos, créditos, avales y garantías declarados por las entidades.
- Esfuerzo financiero
- porcentaje de los ingresos netos que destinamos al pago de cuotas de deuda durante un periodo determinado.
- LTV
- relación entre el importe del préstamo y el valor utilizado como referencia de la garantía inmobiliaria.
- FEIN
- Ficha Europea de Información Normalizada con las condiciones personalizadas del préstamo en la fase precontractual.
- Tasación hipotecaria
- valoración del inmueble realizada con la finalidad de servir como garantía en una operación de financiación hipotecaria.
- Solvencia
- capacidad económica y financiera para cumplir las obligaciones del préstamo según ingresos, gastos, activos, ahorro y compromisos existentes.
Aviso importante
Esta página tiene carácter informativo y no sustituye el asesoramiento financiero o legal sobre un caso concreto. Datos actualizados a 2026-09-22; para las normas y programas vigentes consulta el Banco de España, el BOE y los organismos responsables de cada medida.
¿Ya tienes una primera viabilidad y necesitas la tasación hipotecaria?
Informe firmado por Arquitasa, sociedad de tasación homologada por el Banco de España (nº 4404). Entrega habitual en 72 h desde la visita, condicionada a la complejidad y a la documentación disponible.
Presupuesto cerrado según finalidad, alcance y complejidad. Sin cifras de precio predefinidas.