¿La tasación se hace antes o después de la FEIN?
FEIN y tasación hipotecaria: qué va primero, cuándo conviene pedir la tasación y qué revisar antes de recibir la oferta vinculante del banco.
Habitualmente, la tasación se incorpora al expediente antes de que el banco cierre y entregue la FEIN definitiva. No porque la Ley 5/2019 establezca literalmente una regla universal “tasación antes de FEIN”, sino porque la entidad necesita evaluar solvencia y garantía antes de formular las condiciones personalizadas del préstamo.
La ley sí fija dos hitos claros: el inmueble debe estar adecuadamente tasado antes de celebrar el contrato y la FEIN debe entregarse con una antelación mínima de diez días naturales respecto de la firma.
En la práctica, el mejor momento para pagar la tasación suele ser después de un primer filtro de viabilidad y antes de que la entidad cierre la oferta hipotecaria.
FEIN y tasación forman parte del mismo proceso hipotecario, pero cumplen funciones distintas.
La tasación determina técnicamente el valor de la garantía. La FEIN recoge la oferta personalizada y vinculante que propone la entidad.
La Ley 5/2019 exige que el inmueble esté tasado antes de firmar el préstamo. Eso no convierte la tasación en una garantía de concesión.
Por eso no recomendamos encargarla nada más empezar a hablar con un banco. El Banco de España considera buena práctica esperar a que la entidad haya analizado las variables principales, incluida la capacidad de pago, para evitar que el cliente asuma un coste cuando ya existen indicios de denegación.
¿Es buen momento para pedir la tasación?
Responde cuatro preguntas. La herramienta no decide si te concederán la hipoteca; solo orienta sobre si tiene sentido asumir ya el coste de la tasación.
Orientación informativa. Cada entidad puede organizar su expediente de forma distinta. La concesión depende de solvencia, garantía, política de riesgos y demás condiciones de la operación.
FEIN y tasación hipotecaria: cuál va primero
En el proceso ordinario descrito por el Banco de España, la tasación va antes de la FEIN final. La entidad analiza la solvencia, incorpora la valoración de la garantía y, si considera viable la operación, comunica su decisión y entrega la FEIN con las condiciones personalizadas del préstamo.
Valor de la garantía
Determina técnicamente el valor del inmueble que respaldará el préstamo.
Capacidad de pago
El banco analiza ingresos, gastos, compromisos y demás variables del cliente.
Oferta personalizada
Recoge las condiciones concretas que la entidad propone cuando la operación alcanza esa fase.
La Ley 5/2019 separa dos obligaciones. Su artículo 13 exige una tasación adecuada antes de celebrar el contrato de préstamo, mientras que el artículo 14 obliga a entregar la FEIN con una antelación mínima de diez días naturales respecto de la firma.
Esto no significa que exista una regla legal que diga literalmente “tasación antes de FEIN” en todos los expedientes. La secuencia práctica deriva de que el banco necesita cerrar la evaluación de la operación y de la garantía antes de formular una oferta hipotecaria vinculante con importe, plazo y condiciones definidos.
Importante: una tasación realizada no equivale a una hipoteca concedida. El Banco de España recuerda que la decisión depende también de la capacidad de pago y de la política de riesgos de la entidad.
El orden habitual desde el estudio hasta la firma
Podemos entender el proceso como una secuencia de cinco fases. El objetivo no es convertir cada expediente en un calendario rígido, sino identificar qué decisiones suelen depender de la anterior.
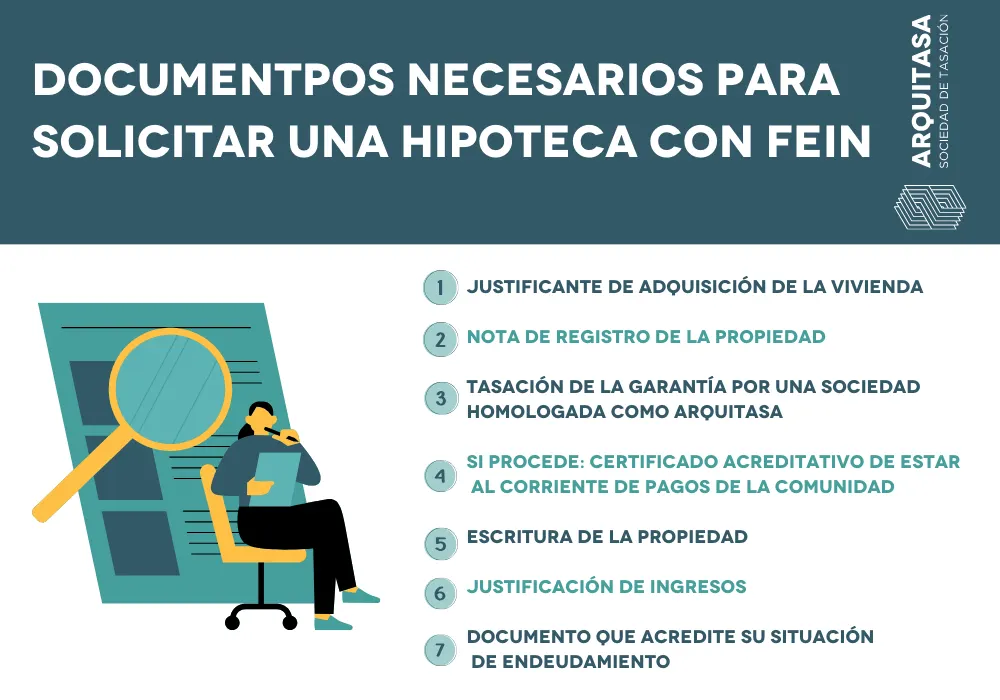
Documentación
El cliente aporta información económica y del inmueble.
Viabilidad
La entidad realiza un primer análisis de solvencia y riesgo.
Tasación
Se incorpora el valor técnico del inmueble que servirá de garantía.
FEIN
Si la operación avanza, el banco entrega la oferta personalizada y documentación precontractual.
Notaría y firma
Se cumple el plazo legal, se realiza el acta previa y después puede formalizarse el préstamo.
El Portal del Cliente Bancario sitúa la tasación dentro de la evaluación previa a la decisión de conceder o no el préstamo. Después de esa evaluación, si la operación es viable, la entidad debe facilitar la FEIN.
Ese orden explica por qué una simulación comercial, una preaprobación o una propuesta verbal no deben confundirse con la FEIN. La FEIN es la ficha normalizada que recoge la oferta personalizada y vinculante para la entidad durante el plazo pactado.
¿El banco ya ha superado el primer filtro y te pide avanzar con la tasación?
Podemos coordinar la visita y revisar la documentación necesaria para emitir el informe hipotecario.
Cuándo conviene pedir la tasación
El mejor momento suele ser cuando el banco ya ha hecho un primer filtro de solvencia y la operación sigue adelante. Así reducimos el riesgo de pagar una valoración demasiado pronto y conservamos margen suficiente para que la entidad la revise antes de emitir su oferta final.
El criterio de buenas prácticas del Banco de España es especialmente claro: durante el estudio de viabilidad, la entidad debe posponer la obtención de la tasación hasta haber analizado todas las variables, incluida la capacidad de pago. También considera mala práctica trasladar ese coste al cliente cuando ya hay indicios que apuntan a una denegación.
En la práctica, conviene comprobar tres cosas antes de encargarla:
Si somos nosotros quienes aportamos la tasación, es útil preguntar al banco qué documentación adicional necesitará para incorporarla al expediente. La entidad puede realizar comprobaciones sobre el informe, pero el Banco de España indica que no puede cobrar al cliente por esas comprobaciones cuando la tasación aportada cumple los requisitos.
Esperar al momento adecuado no significa apurar hasta el último día. Una tasación necesita visita, documentación y revisión técnica, de modo que debemos coordinarla con el calendario de la compraventa y con la fecha objetivo de firma.
Qué necesita el banco de la tasación antes de cerrar la oferta
La tasación aporta un valor técnico de la garantía hipotecaria. El banco utiliza esa información junto con el análisis de solvencia para decidir si concede el préstamo y bajo qué condiciones, sin que el valor del inmueble sustituya al estudio de la capacidad de pago.
La Ley 5/2019 establece que la solvencia debe evaluarse en profundidad antes de celebrar el contrato. Entre otros factores, la entidad considera empleo, ingresos, activos, ahorro, gastos fijos y compromisos asumidos; además, en préstamos con garantía real no puede basar predominantemente la solvencia en el valor de la garantía.
Por eso una tasación alta no obliga al banco a prestar una cantidad concreta. Tampoco una tasación baja provoca automáticamente una denegación, aunque puede modificar el importe que la entidad está dispuesta a financiar o exigir que el cliente aporte más recursos propios.
Qué responde la tasación
Cuál es el valor técnico del inmueble y qué circunstancias condicionan ese valor para la finalidad hipotecaria.
Qué decide el banco
Si concede el préstamo, cuánto financia y bajo qué condiciones, atendiendo también a solvencia y política de riesgos.
Desde la perspectiva documental, la tasación también debe identificar correctamente el inmueble. Si existen dudas sobre la titularidad registral o la idoneidad de la finca como garantía, el Banco de España considera razonable revisar primero esa situación, por ejemplo mediante una nota simple, antes de hacer asumir el gasto de tasación.
Cuando la garantía no es una vivienda, la lógica de secuencia se mantiene aunque la documentación técnica pueda variar. Arquitasa también trabaja con tasación de locales comerciales y con valoraciones vinculadas a empresas, pero cada finalidad exige comprobar el alcance concreto del informe.
Qué pasa si ya tienes una FEIN y no has visto la tasación
Si ya has recibido una FEIN y no sabes si existe tasación, conviene pedir a la entidad que aclare cómo se ha valorado la garantía y qué informe figura en el expediente. No debemos asumir que la ausencia de una copia en manos del cliente significa que no se haya realizado ninguna valoración.
La Ley 5/2019 exige que el inmueble aportado en garantía haya sido objeto de tasación adecuada antes de celebrar el contrato. El Banco de España presenta la valoración como parte del estudio previo de la operación.
Si recibimos una FEIN sin conocer el estado de ese trámite, conviene pedir una comprobación expresa al banco.
También debemos distinguir entre “tener FEIN” y “poder firmar ya”. El artículo 14 de la Ley 5/2019 establece una antelación mínima de diez días naturales para la documentación precontractual y el artículo 15 exige la intervención notarial previa de comprobación y asesoramiento antes de autorizar la escritura.
No equivale a firma inmediata
Empieza o continúa la fase de transparencia precontractual y debe respetarse el plazo legal.
Comprueba qué informe figura
Si no conoces la tasación incorporada al expediente, pide a la entidad que aclare su estado.
Acta previa
Antes de la escritura existe una fase notarial de comprobación y asesoramiento.
Si el banco modifica condiciones esenciales de la oferta porque aparece nueva información relevante sobre la operación, puede ser necesario revisar la documentación precontractual. La consecuencia concreta depende del cambio y del expediente, por lo que debe confirmarse con la entidad y, en la fase de transparencia, con la notaría.
Atención: si la FEIN recoge un importe que presupone una determinada garantía, no conviene interpretar esa cifra de forma aislada. Debemos verificar que el valor de tasación incorporado al expediente y las condiciones de financiación que maneja el banco son coherentes entre sí.
Si aportas tu propia tasación al banco
Podemos aportar una tasación propia siempre que cumpla los requisitos aplicables. El Banco de España indica que las entidades deben aceptar la tasación aportada por el cliente cuando está certificada por un tasador homologado y no está caducada, aunque pueden efectuar comprobaciones sin repercutir su coste.
Tasación del cliente
La entidad debe admitirla cuando cumple los requisitos aplicables y permanece vigente.
Vigencia
El Banco de España señala un plazo de caducidad de seis meses para la tasación hipotecaria.
Comprobaciones del banco
La entidad puede revisar el informe, pero no repercutir al cliente el coste de esas comprobaciones.
El mismo criterio del supervisor fija un plazo de caducidad de seis meses para la tasación hipotecaria. Si pensamos comparar varias entidades, ese margen puede permitir reutilizar el informe durante su vigencia en lugar de pagar una valoración distinta para cada banco.
Encargar directamente el informe también permite separar dos decisiones: quién valora el inmueble y quién concede la financiación. Una sociedad de tasación emite el informe técnico; la entidad financiera conserva su propia decisión sobre solvencia, riesgo y condiciones del préstamo.
Si la primera entidad deniega la operación, el Banco de España señala que debe entregar al cliente el informe original para que pueda acudir a otra entidad mientras siga vigente. Esa posibilidad es útil, pero no garantiza que el segundo banco apruebe la hipoteca.
En Arquitasa trabajamos con presupuesto cerrado según finalidad, alcance y complejidad. La entrega habitual es en 72 h desde la visita, condicionada a la complejidad y a la documentación disponible.
¿Quieres comparar bancos con una tasación propia todavía vigente?
Podemos emitir la tasación hipotecaria de forma independiente de la entidad que finalmente conceda la financiación.
Documentación de la tasación y cambios vigentes desde 2025
La documentación técnica necesaria para valorar una garantía hipotecaria se reforzó en 2025. La Orden ECM/599/2025 modificó la Orden ECO/805/2003 y entró en vigor el 12 de agosto de 2025.
Para edificios terminados, la norma incorpora el certificado de eficiencia energética debidamente registrado entre la documentación que debe estar disponible para realizar el cálculo de la tasación. Para inmuebles en construcción o en proyecto, prevé el certificado y la copia de la solicitud de inscripción en el registro.
La reforma también exige documentación registral y catastral con la antigüedad prevista en la norma, y para la finalidad hipotecaria permite sustituir la certificación registral por una nota simple que cumpla las condiciones establecidas. Esta documentación ayuda a identificar correctamente la finca y las circunstancias que pueden afectar al informe.
La misma Orden introduce un principio de sostenibilidad en los métodos de valoración y obliga a considerar, cuando corresponda, factores medioambientales y climáticos. No cambia el orden FEIN-tasación, pero sí puede afectar a la preparación documental y al análisis técnico del inmueble.
Para evitar retrasos, recomendamos preparar con antelación la documentación disponible y revisar con la sociedad de tasación qué falta antes de la visita. Si el inmueble presenta una situación registral, urbanística o constructiva particular, puede ser necesario ampliar la documentación antes de emitir el informe.
Tasación hipotecaria frente a otras finalidades
La finalidad hipotecaria condiciona el marco técnico y el uso del informe. No debemos trasladar automáticamente las conclusiones de una tasación para financiación a valoraciones realizadas para un reparto patrimonial, una herencia o un procedimiento distinto.
Por ejemplo, una tasación para herencia responde a una necesidad diferente de la que tiene el banco cuando analiza una garantía. Lo mismo sucede en una tasación relacionada con divorcio, donde el objetivo puede ser facilitar una referencia independiente para distribuir o negociar un patrimonio.
Esta distinción importa cuando ya existe un informe previo. Antes de entregarlo a una entidad financiera, debemos comprobar que su finalidad, fecha, metodología y emisor cumplen lo necesario para uso hipotecario; disponer de una valoración anterior no significa por sí solo que sirva para el préstamo.
En financiación hipotecaria, la independencia entre tasación y concesión del crédito es especialmente relevante. Nosotros determinamos el valor conforme al encargo técnico, mientras que el banco decide si concede el préstamo y qué condiciones ofrece en la FEIN.
Cuándo interviene Arquitasa y qué puede resolver
Una sociedad de tasación interviene cuando necesitamos valorar técnicamente el inmueble que servirá como garantía o cuando queremos aportar al banco una tasación propia. Su función termina en el ámbito de la valoración; no sustituye el análisis de solvencia ni decide la aprobación de la hipoteca.
Arquitasa es una sociedad de tasación homologada por el Banco de España con el nº 4404. Somos independientes: no compramos ni vendemos los inmuebles que tasamos, y el informe se revisa dentro de nuestro proceso técnico.
Cuando el expediente está ya en la fase adecuada para tasar, podemos coordinar la visita y revisar la documentación necesaria. Si todavía no existe un primer análisis de viabilidad por parte del banco, conviene valorar antes si tiene sentido asumir el coste o si es preferible esperar a que la entidad confirme que la operación sigue adelante.
Nuestra entrega habitual es en 72 h desde la visita, condicionada a la complejidad y a la documentación disponible. Si necesitas encajar el informe en una fecha de firma, debemos contar además con el tiempo que el banco necesite para incorporar y revisar la tasación.
¿Tu expediente ya está en la fase adecuada para tasar?
Indícanos el inmueble y la finalidad hipotecaria. Te facilitaremos presupuesto cerrado y coordinaremos la visita.
Preguntas frecuentes sobre FEIN y tasación hipotecaria
¿La tasación debe hacerse siempre antes de la FEIN?
No existe una frase legal que imponga literalmente esa secuencia en todos los expedientes. La práctica ordinaria sitúa la tasación dentro de la evaluación previa de la operación y, normalmente, antes de que el banco cierre la FEIN definitiva.
La Ley 5/2019 sí exige que el inmueble esté adecuadamente tasado antes de celebrar el préstamo.
¿Cuándo conviene pagar la tasación?
Cuando la entidad ya ha revisado las variables principales de solvencia, la operación sigue en estudio y necesita incorporar el valor de la garantía. Así se reduce el riesgo de asumir el coste demasiado pronto.
¿La tasación garantiza que me concedan la hipoteca?
No. La tasación aporta el valor técnico del inmueble. El banco decide sobre la concesión atendiendo también a solvencia, endeudamiento, política de riesgos y demás condiciones del préstamo.
¿Cuánto tiempo sirve una tasación hipotecaria?
El Banco de España señala un plazo de caducidad de seis meses. Si vas a comparar entidades, conviene vigilar esa fecha para que el informe permanezca vigente cuando se aporte al segundo banco.
¿Quién paga la tasación de la hipoteca?
La Ley 5/2019 atribuye al prestatario los gastos de tasación. Precisamente por eso resulta importante no asumir el coste antes de que exista una viabilidad mínima de la operación.
¿Puedo aportar al banco una tasación encargada por mí?
Sí, cuando cumple los requisitos aplicables, está certificada por un tasador homologado y no ha caducado. La entidad puede realizar sus propias comprobaciones sobre el informe.
¿Puede el banco cobrarme por revisar mi propia tasación?
El Banco de España indica que la entidad puede efectuar las comprobaciones que estime pertinentes sobre una tasación aportada por el cliente, pero no puede repercutirle el coste de esas comprobaciones.
¿Qué hago si ya tengo FEIN pero no sé qué tasación figura en el expediente?
Pide a la entidad que confirme qué informe de tasación ha incorporado y qué valor de garantía está utilizando. Tener una FEIN no significa por sí solo que debas firmar inmediatamente: todavía deben cumplirse la fase de transparencia y los trámites notariales previos.
Glosario de términos
- FEIN
- Ficha Europea de Información Normalizada. Recoge la oferta personalizada de la entidad y tiene carácter vinculante para el prestamista durante el plazo pactado.
- Tasación hipotecaria
- valoración técnica del inmueble que se aporta como garantía de un préstamo hipotecario, realizada conforme al marco normativo aplicable.
- Solvencia
- capacidad del potencial prestatario para cumplir las obligaciones del préstamo, evaluada por la entidad a partir de ingresos, gastos, activos, compromisos y otros factores pertinentes.
- Garantía hipotecaria
- inmueble que queda afecto al préstamo como garantía del cumplimiento de la obligación.
- Sociedad de tasación homologada
- entidad habilitada para realizar valoraciones en los supuestos regulados y sometida al marco de supervisión correspondiente.
- FiAE
- Ficha de Advertencias Estandarizadas que acompaña a la información precontractual e identifica cláusulas o elementos relevantes del préstamo.
Aviso importante
Esta página tiene carácter informativo y no sustituye al asesoramiento profesional sobre tu caso concreto. Datos actualizados a 2026-08-28. Para los requisitos vigentes sobre contratación de préstamos inmobiliarios, consulta la Ley 5/2019 en el BOE.
¿El banco ya te ha pedido la tasación para avanzar?
Podemos emitir la tasación hipotecaria del inmueble de forma independiente. Presupuesto cerrado según finalidad, alcance y complejidad.
Presupuesto cerrado según finalidad, alcance y complejidad. Sin cifras de precio predefinidas.